Médico precisa emitir nota fiscal para todos os pacientes? O recibo ainda pode ser utilizado? E o que muda quando o profissional possui CNPJ?
Essas são dúvidas bastante comuns entre médicos que atendem pacientes particulares, trabalham em clínicas, prestam serviços para hospitais ou estão pensando em abrir uma empresa.
A resposta não é igual para todos os profissionais.
A forma correta de documentar o serviço depende, entre outros fatores, de o médico atuar como pessoa física ou pessoa jurídica, de quem é o tomador do serviço e das regras fiscais aplicáveis ao município e à operação.
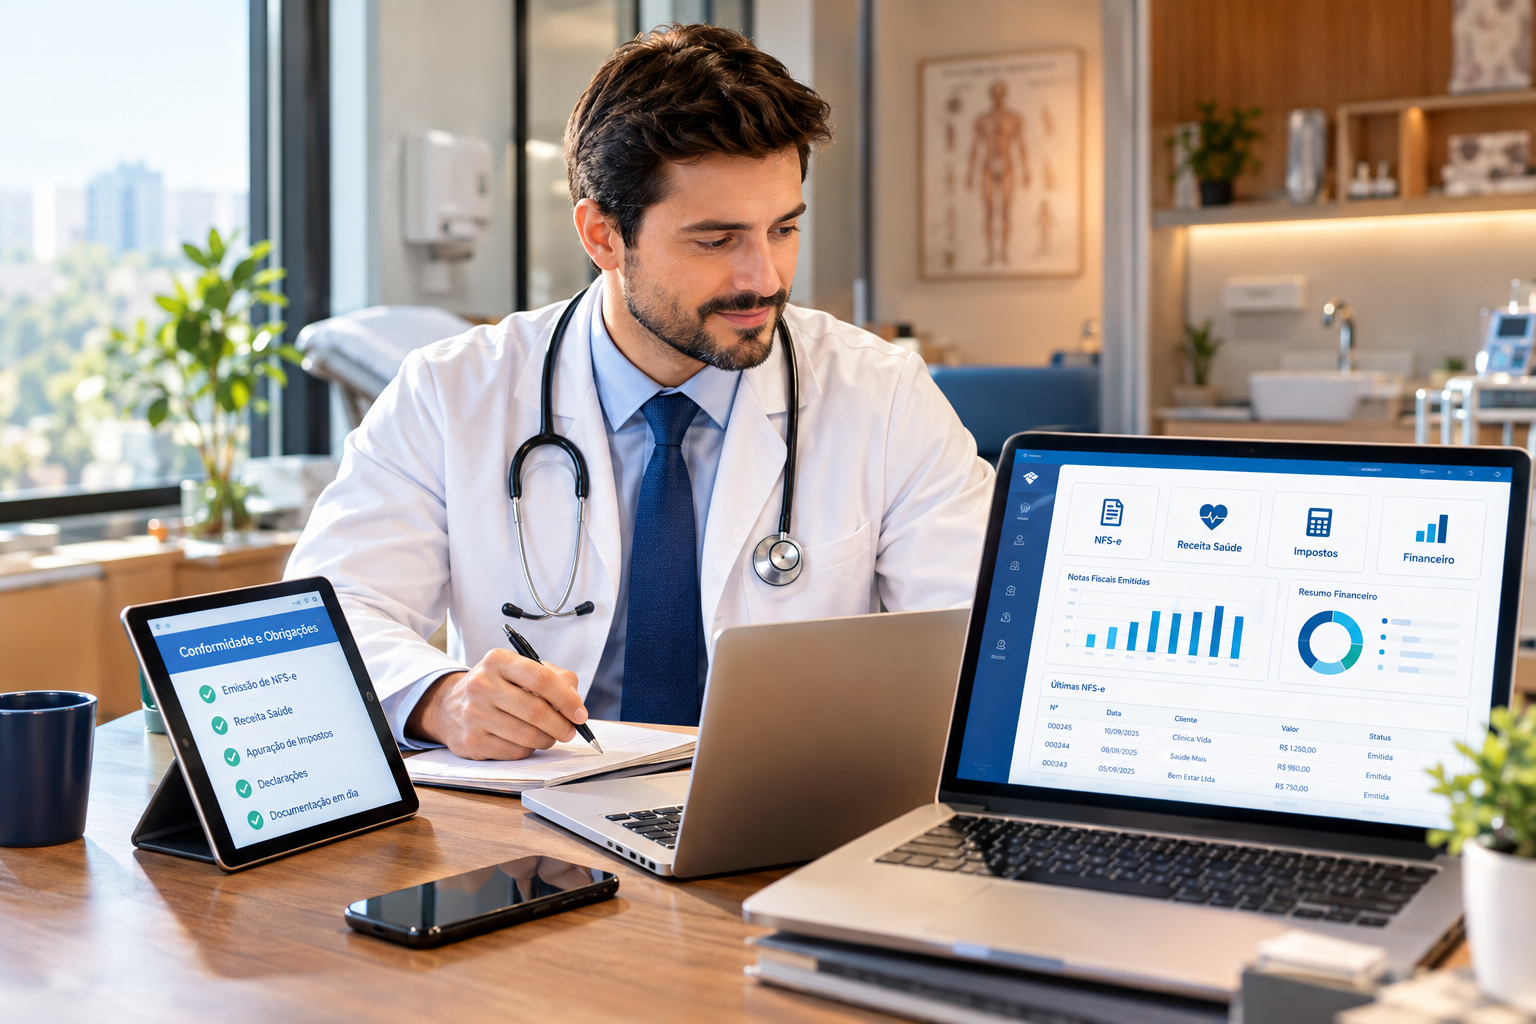
Além disso, desde 1º de janeiro de 2025, médicos que prestam serviços na condição de pessoa física passaram a utilizar o Receita Saúde, sistema da Receita Federal destinado à emissão do Recibo Eletrônico de Prestação de Serviços de Saúde.
Por isso, entender a diferença entre nota fiscal, recibo e Receita Saúde é importante tanto para o médico quanto para o paciente.
1. Médico precisa emitir nota fiscal?
Depende.
O primeiro ponto é entender como o médico está atuando profissionalmente.
Um médico que presta serviços como pessoa física está em uma situação diferente daquele que possui uma empresa regularmente constituída e presta serviços por meio de um CNPJ.
Também é necessário considerar para quem o serviço está sendo prestado.
Por exemplo, a operação pode envolver:
- paciente particular;
- clínica;
- hospital;
- empresa;
- operadora de plano de saúde;
- outro estabelecimento de saúde.
No caso da NFS-e, a própria administração tributária federal informa que pessoas jurídicas podem utilizar o padrão nacional nos municípios conveniados, enquanto pessoas físicas autônomas podem utilizar o sistema conforme a legislação municipal aplicável.
Portanto, não é correto afirmar simplesmente que “todo médico precisa emitir nota fiscal” ou que “médico pode trabalhar somente com recibo”.
É necessário analisar a situação concreta.
Pessoa física x pessoa jurídica
De forma simplificada:
Médico pessoa física: a documentação dos rendimentos e dos pagamentos segue regras próprias, incluindo o uso do Receita Saúde quando o serviço é prestado como pessoa física.
Médico pessoa jurídica: a empresa normalmente estará sujeita às obrigações fiscais e à emissão do documento fiscal correspondente às suas prestações, observadas as regras aplicáveis ao município e à atividade.
Essa diferença é fundamental.
2. Qual é a diferença entre nota fiscal e recibo médico?
Embora ambos possam servir para comprovar uma operação ou pagamento, nota fiscal e recibo não são a mesma coisa.
A nota fiscal é um documento fiscal relacionado à prestação de serviços e possui informações utilizadas para fins tributários.
Já o recibo é utilizado para comprovar que determinado valor foi recebido ou pago.
Para o médico que atua como pessoa física, existe ainda uma situação específica: o Receita Saúde, que é o recibo eletrônico de prestação de serviços de saúde criado pela Receita Federal.
Desde 1º de janeiro de 2025, médicos estão entre os profissionais obrigados ao uso do Receita Saúde quando prestam serviços como pessoa física.
O sistema permite que o recibo seja armazenado eletronicamente e consultado pelo profissional e pelo paciente.
Em resumo
| Documento | Principal finalidade |
|---|---|
| Nota fiscal | Documentar fiscalmente a prestação de serviço |
| Recibo tradicional | Comprovar pagamento/recebimento |
| Receita Saúde | Documentar eletronicamente serviços de saúde prestados por profissionais pessoa física |
Essa distinção é especialmente importante para evitar que o médico utilize um documento inadequado para determinada operação.
3. Quando o médico pessoa física utiliza o Receita Saúde?
O Receita Saúde foi criado para profissionais de saúde que atuam como pessoa física.
Entre os profissionais obrigados estão:
- médicos;
- dentistas;
- fisioterapeutas;
- fonoaudiólogos;
- psicólogos;
- terapeutas ocupacionais.
A Receita Federal informa que o recibo eletrônico substituiu o recibo em papel a partir de 1º de janeiro de 2025 para esses profissionais quando prestam serviços na condição de pessoa física.
Isso significa que o médico que atende pacientes particulares como pessoa física precisa estar atento à utilização correta do sistema.
O Receita Saúde também tem impacto para o paciente, porque os dados do recibo são utilizados pela Receita Federal no contexto do Imposto de Renda e das despesas médicas.
A Receita Federal também informa que despesas médicas podem ser deduzidas quando devidamente comprovadas, incluindo documentos emitidos por médicos.
4. Médico PJ precisa emitir nota fiscal?
Quando o médico atua por meio de uma empresa, a situação muda.
A prestação de serviços passa a ser realizada pela pessoa jurídica, e a empresa precisa cumprir suas obrigações fiscais e tributárias.
Isso normalmente envolve a emissão do documento fiscal correspondente à prestação de serviço, de acordo com as regras aplicáveis.
Porém, existe um detalhe importante:
não basta simplesmente abrir um CNPJ e começar a emitir notas.
É necessário verificar:
- atividade econômica cadastrada;
- CNAE;
- código de serviço;
- município;
- regras de ISS;
- regime tributário;
- natureza do tomador;
- forma de contratação;
- sistema utilizado para emissão da nota.
As regras municipais podem fazer diferença. A própria NFS-e padrão nacional informa que pessoas físicas autônomas podem utilizar o sistema de acordo com a legislação municipal e que empresas podem utilizá-lo nos municípios conveniados.
Por isso, o médico PJ deve ter atenção especial à configuração da empresa antes de iniciar a emissão das notas.
5. Médico que atende pacientes particulares precisa emitir nota fiscal?
Essa é uma das perguntas mais frequentes.
A resposta depende principalmente de como o médico está estruturado.
Médico pessoa física
Quando o médico atende como pessoa física, deve observar as regras aplicáveis ao Receita Saúde e às demais obrigações relacionadas aos seus rendimentos.
Médico pessoa jurídica
Quando o atendimento é realizado por uma empresa, a prestação é feita pelo CNPJ e deve ser analisada conforme as regras fiscais aplicáveis à pessoa jurídica e ao município.
Por isso, antes de definir se será utilizado recibo, Receita Saúde ou nota fiscal, é importante identificar:
Quem está prestando o serviço?
Quem está pagando?
Quem é o tomador do serviço?
Qual é o município envolvido?
A atividade está sendo realizada por CPF ou CNPJ?
Essas perguntas evitam grande parte dos erros.
6. E quando o médico presta serviços para clínicas e hospitais?
Aqui existe uma diferença importante.
Imagine um médico que atende pacientes dentro de uma clínica, mas possui contrato para prestar serviços para a própria clínica.
Nesse caso, não basta olhar apenas para o fato de existir um paciente.
É necessário analisar quem contratou o médico e quem é o tomador da prestação.
A documentação fiscal poderá ser diferente daquela utilizada em um atendimento particular realizado diretamente ao paciente.
O mesmo cuidado deve existir quando o médico presta serviços para:
- hospitais;
- clínicas;
- laboratórios;
- empresas;
- instituições de saúde;
- operadoras ou estruturas relacionadas a planos de saúde.
O contrato e o fluxo financeiro ajudam a determinar a natureza da operação.
7. Médico que atende por convênio precisa emitir nota fiscal?
Atendimentos por convênio também merecem atenção.
Dependendo da estrutura contratual, o médico pode receber valores por meio de uma clínica, hospital ou operadora, e isso pode alterar a forma como a operação deve ser documentada.
Por isso, o médico não deve simplesmente utilizar a mesma regra dos atendimentos particulares.
É necessário analisar:
- quem contratou o serviço;
- quem efetivamente realiza o pagamento;
- quem é o tomador;
- como o contrato está estruturado;
- quem deve emitir o documento fiscal;
- como a receita deve ser contabilizada.
Essa análise é importante também para que os valores recebidos sejam corretamente registrados na contabilidade.
8. O que muda quando o médico trabalha como PJ?
Abrir um CNPJ pode trazer uma estrutura empresarial mais adequada para determinadas situações profissionais, mas também cria novas responsabilidades.
O médico PJ precisa cuidar, entre outros pontos, de:
Emissão de notas fiscais
As prestações realizadas pela empresa precisam ser corretamente documentadas.
Tributação
A empresa deverá recolher os tributos de acordo com o regime tributário escolhido e a atividade exercida.
Pró-labore
O médico sócio que trabalha na empresa precisa analisar a forma adequada de remuneração pelo trabalho realizado.
Distribuição de lucros
A distribuição de lucros precisa estar devidamente suportada pela escrituração e pela apuração contábil.
Obrigações acessórias
A empresa passa a ter obrigações fiscais, contábeis e, conforme o caso, trabalhistas e previdenciárias.
Organização financeira
É recomendável manter separadas as movimentações pessoais e empresariais.
Por isso, ter CNPJ não significa simplesmente “pagar menos imposto”.
A estrutura precisa fazer sentido para a realidade do médico.
9. Nota fiscal influencia a tributação do médico?
Sim, a correta documentação das receitas faz parte da apuração tributária.
Mas é importante entender que emitir nota fiscal não determina sozinho quanto o médico pagará de imposto.
A tributação depende de diversos fatores.
No caso da pessoa física, podem existir obrigações relacionadas ao:
- Imposto de Renda;
- Carnê-Leão, quando aplicável;
- INSS;
- livro-caixa, quando cabível;
- Receita Saúde;
- declaração anual.
Na pessoa jurídica, podem existir diferentes possibilidades de enquadramento e regimes tributários.
Entre eles está o Simples Nacional, desde que a empresa e a atividade atendam aos requisitos legais.
10. Médico no Simples Nacional: onde entra o Fator R?
Essa é uma questão muito importante para médicos que possuem CNPJ.
Determinadas atividades de serviços, incluindo medicina, estão sujeitas à regra do Fator R no Simples Nacional.
De acordo com a Receita Federal, quando o fator R é igual ou superior a 28%, a atividade pode ser tributada pelo Anexo III; quando fica abaixo desse percentual, a tributação ocorre pelo Anexo V, observadas as regras aplicáveis.
O cálculo considera a relação entre a folha de salários e a receita bruta da empresa, dentro dos critérios estabelecidos pela legislação.
Isso torna o planejamento especialmente importante.
Mas atenção
Não significa que o médico deva simplesmente aumentar o pró-labore para tentar alcançar determinado percentual.
É necessário analisar o impacto conjunto de:
- Simples Nacional;
- pró-labore;
- INSS;
- Imposto de Renda da pessoa física;
- distribuição de lucros;
- faturamento;
- folha;
- fluxo de caixa.
A decisão precisa ser feita com números reais.
11. Médico autônomo ou médico PJ: qual é melhor?
Não existe uma resposta universal.
A escolha depende da realidade de cada profissional.
Veja alguns aspectos que precisam ser comparados:
| Aspecto | Pessoa Física | Pessoa Jurídica |
|---|---|---|
| Recebimento | CPF | CNPJ |
| Documentação | Receita Saúde, quando aplicável | Documento fiscal da empresa, conforme regras aplicáveis |
| Tributação | Regras da pessoa física | Regime tributário da empresa |
| Contabilidade | Estrutura diferente | Obrigações contábeis e fiscais da empresa |
| Pró-labore | Não se aplica como remuneração de sócio | Pode existir para o sócio que trabalha |
| Distribuição de lucros | Não se aplica | Pode existir, observadas as regras contábeis e fiscais |
| Planejamento tributário | Importante | Muito importante |
O ponto principal é não escolher uma estrutura simplesmente porque outro médico utiliza.
Um profissional que fatura R$ 10 mil por mês pode ter uma realidade completamente diferente de outro que fatura R$ 50 mil.
Da mesma forma, um médico que atende exclusivamente pacientes particulares pode ter uma estrutura diferente daquele que presta serviços para clínicas e hospitais.
12. 10 erros comuns de médicos com nota fiscal e tributação
1. Confundir recibo com nota fiscal
Os documentos possuem finalidades diferentes e não devem ser tratados como equivalentes em qualquer situação.
2. Não utilizar corretamente o Receita Saúde
Para o médico pessoa física, o uso correto do sistema é fundamental.
3. Abrir CNPJ sem planejamento
Abrir uma empresa é apenas o começo.
É preciso definir corretamente atividade, CNAEs, regime tributário e obrigações.
4. Emitir nota fiscal com informações incorretas
Código de serviço, atividade, município e dados do tomador precisam ser conferidos.
5. Misturar dinheiro pessoal e empresarial
A conta da empresa não deve ser tratada como uma extensão da conta pessoal.
6. Não controlar os recebimentos
O médico precisa conseguir conciliar aquilo que recebeu com aquilo que foi documentado e informado à contabilidade.
7. Escolher o regime tributário apenas pela alíquota inicial
Uma alíquota aparentemente menor não significa necessariamente menor carga tributária no resultado final.
8. Ignorar o Fator R
Para atividades sujeitas ao mecanismo, o acompanhamento pode fazer diferença no enquadramento tributário.
9. Deixar a contabilidade para depois
A contabilidade não deve ser acionada somente quando aparece um problema.
10. Acreditar que todo médico deve seguir a mesma estrutura
Cada profissional possui uma realidade diferente.
13. Checklist para o médico antes de emitir uma nota fiscal
Antes de emitir o documento, vale conferir:
☐ Estou atuando como pessoa física ou jurídica?
☐ Quem contratou o serviço?
☐ Quem está realizando o pagamento?
☐ Quem é o tomador?
☐ Qual atividade foi realizada?
☐ O CNAE está correto?
☐ O código de serviço está correto?
☐ Qual município deve ser considerado?
☐ Estou utilizando o sistema correto?
☐ O regime tributário da empresa foi analisado?
☐ O recebimento será corretamente registrado?
☐ O documento será enviado para a contabilidade?
Esse cuidado evita erros que podem gerar retrabalho e problemas fiscais.
Perguntas frequentes sobre nota fiscal para médicos
Médico pode emitir recibo em vez de nota fiscal?
Depende da forma de atuação e da situação concreta.
Para médicos que prestam serviços como pessoa física, o Receita Saúde passou a ser o meio obrigatório de emissão do recibo eletrônico para os profissionais abrangidos pela regra desde 1º de janeiro de 2025.
Para médicos PJ, a análise deve considerar as regras fiscais aplicáveis à empresa e ao município.
Médico PJ precisa emitir nota fiscal?
Em regra, a prestação realizada pela pessoa jurídica deve ser documentada conforme as regras fiscais aplicáveis. A forma de emissão e as obrigações relacionadas podem depender do município e da natureza da prestação.
Recibo médico substitui nota fiscal?
Não se deve tratar os dois documentos como equivalentes em qualquer situação.
O recibo possui finalidade própria, enquanto a nota fiscal é um documento fiscal relacionado à prestação de serviços.
Médico autônomo precisa ter CNPJ?
Não necessariamente.
Um médico pode exercer sua atividade como pessoa física, observando suas obrigações fiscais e profissionais.
A abertura de CNPJ deve ser analisada de acordo com a realidade do profissional.
Médico precisa emitir nota fiscal para paciente particular?
A resposta depende da forma de atuação e das regras aplicáveis à prestação.
Se o médico atua como pessoa física, deve observar as regras do Receita Saúde. Se atua por meio de uma PJ, devem ser observadas as regras fiscais da empresa e do município.
Médico pode receber na conta pessoal tendo CNPJ?
A empresa e a pessoa física são estruturas distintas.
Por isso, o ideal é manter separadas as movimentações pessoais e empresariais, com os recebimentos e pagamentos corretamente registrados na contabilidade.
Médico pode abrir CNPJ para pagar menos imposto?
A abertura de CNPJ pode proporcionar uma estrutura tributária diferente da pessoa física, mas não existe garantia de que sempre haverá redução de impostos.
É necessário comparar os cenários considerando faturamento, atividade, despesas, folha, pró-labore, regime tributário e demais fatores.
Médico, sua forma de atuação está tributariamente adequada?
As dúvidas sobre nota fiscal muitas vezes são apenas o começo.
Para o médico que atua por conta própria, é importante analisar o conjunto da operação:
- pessoa física ou pessoa jurídica;
- emissão de documentos fiscais;
- Receita Saúde;
- regime tributário;
- Simples Nacional;
- Fator R;
- pró-labore;
- distribuição de lucros;
- obrigações fiscais;
- organização financeira.
Uma escolha feita sem planejamento pode gerar impostos desnecessários, obrigações incorretas ou dificuldades para organizar a empresa posteriormente.
A Pactual Contabilidade auxilia médicos e outros profissionais da saúde na abertura, regularização e acompanhamento contábil de suas empresas, com orientação sobre tributação, emissão de notas, pró-labore e organização das obrigações.
É médico e tem dúvidas sobre CNPJ, nota fiscal ou tributação? Fale com a Pactual Contabilidade e analise sua situação antes de tomar uma decisão.
Pactual Contabilidade
Atendimento em Osasco e em todo o Brasil.
Atuação em abertura e regularização de empresas, contabilidade, planejamento tributário, Simples Nacional, Lucro Presumido, folha, pró-labore e obrigações fiscais.
Áreas de atuação:
Osasco • São Paulo • Barueri • Cotia • Jundiaí • Carapicuíba • Itapevi • Santana de Parnaíba • Alphaville • Taboão da Serra • Embu das Artes • Vargem Grande Paulista • Granja Viana • Jandira • Itapecerica da Serra • Embu-Guaçu • São Roque • Várzea Paulista • Campo Limpo Paulista • Cajamar • Franco da Rocha • Caieiras • Mairiporã • Guarulhos • ABC • Itatiba e região