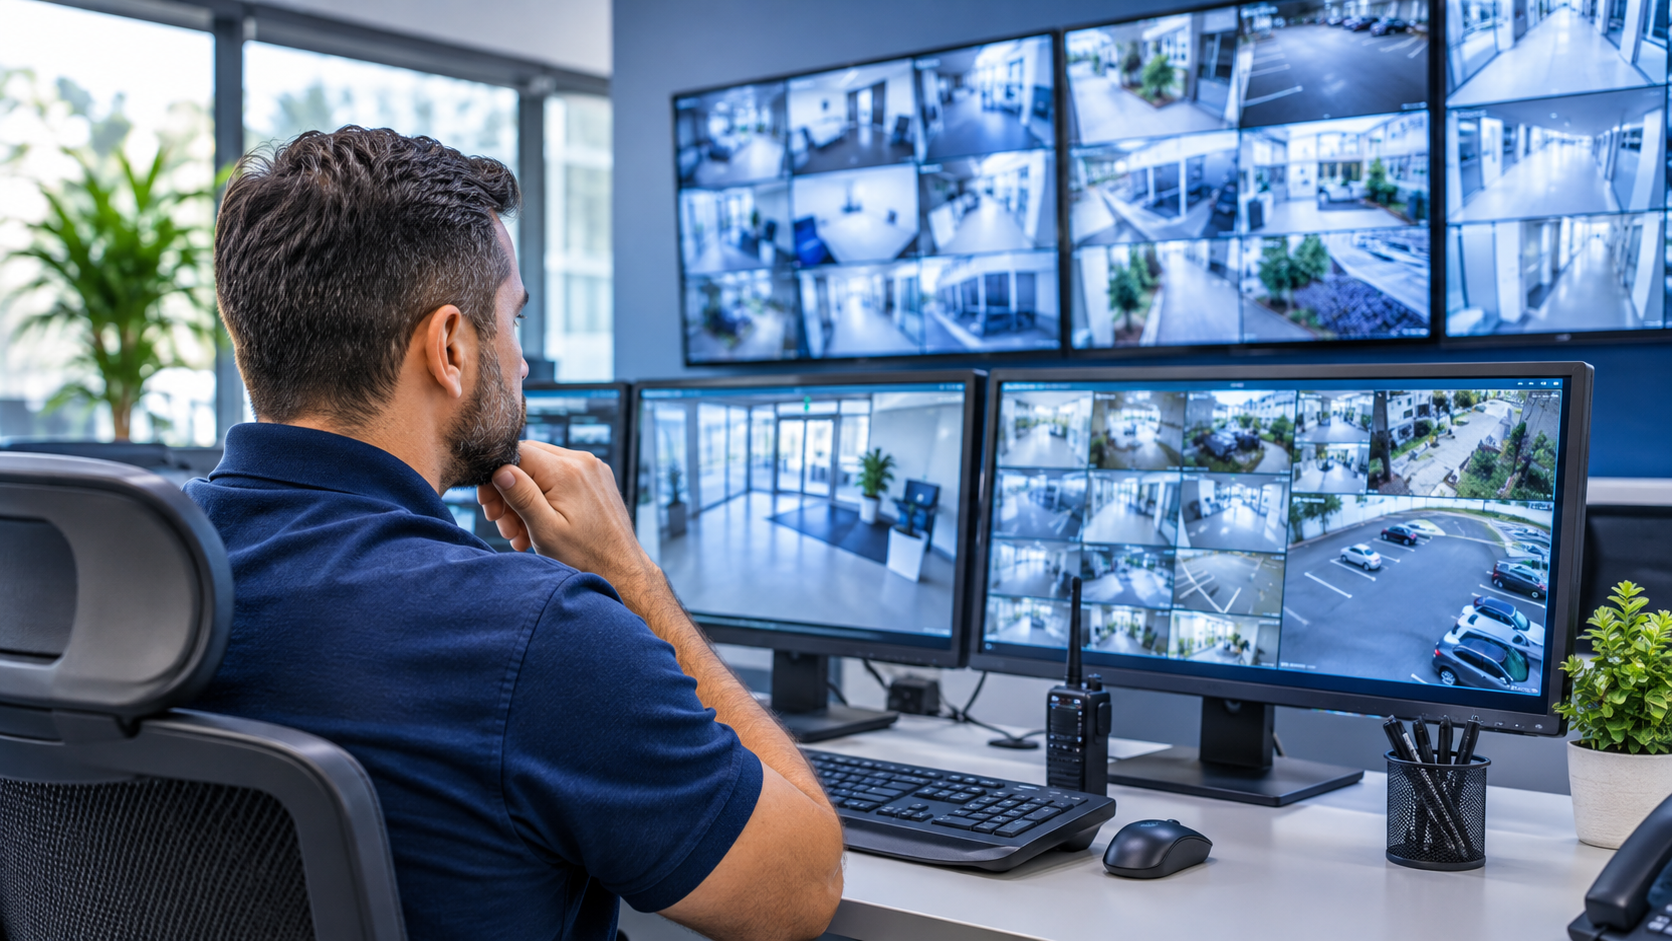
O mercado de segurança privada e eletrônica tem apresentado oportunidades para empresas que oferecem serviços de monitoramento, instalação de câmeras, sistemas de alarmes, controle de acesso e proteção patrimonial.
Com o aumento da preocupação de empresas, condomínios e residências com a segurança, cresce também a demanda por soluções tecnológicas e serviços especializados.
Entretanto, administrar uma empresa desse segmento exige atenção a diversos aspectos que vão além da prestação dos serviços. A escolha do regime tributário, o enquadramento correto das atividades econômicas, o cumprimento das obrigações fiscais e trabalhistas e o controle financeiro são fatores fundamentais para manter a empresa regular e financeiramente saudável.
Nesse cenário, contar com uma contabilidade para empresas de segurança pode fazer diferença na organização do negócio e na identificação de oportunidades para reduzir a carga tributária dentro da legislação.
Neste artigo, você vai entender quais são os principais cuidados contábeis e tributários para empresas de segurança, como funciona a tributação no Simples Nacional e quais pontos merecem atenção na gestão desse tipo de negócio.
1. Quais atividades são desenvolvidas pelas empresas de segurança?
O segmento de segurança reúne diferentes modalidades de prestação de serviços. Embora estejam relacionadas à proteção de pessoas e patrimônios, cada atividade pode apresentar características operacionais, fiscais e regulatórias específicas.
Entre as principais atividades, podemos destacar:
Monitoramento eletrônico:
- Monitoramento remoto de sistemas de alarmes;
- Monitoramento de câmeras de segurança;
- Acompanhamento remoto de imóveis;
- Rastreamento de veículos e bens;
- Monitoramento de sistemas de proteção patrimonial.
Segurança eletrônica:
- Instalação de câmeras e equipamentos de segurança;
- Instalação de alarmes e sensores;
- Implantação de sistemas de controle de acesso;
- Manutenção de equipamentos eletrônicos;
- Comercialização de equipamentos de segurança.
Vigilância patrimonial:
- Vigilância de estabelecimentos comerciais;
- Segurança patrimonial de empresas;
- Vigilância de instalações industriais;
- Segurança de condomínios;
- Serviços de vigilância armada ou desarmada, conforme as exigências legais.
Essa diferenciação é importante porque o enquadramento tributário não depende exclusivamente do nome da empresa ou do CNAE informado no CNPJ. É necessário analisar efetivamente quais serviços são prestados e como ocorre a operação.
2. Qual CNAE utilizar para uma empresa de segurança?
A escolha correta do CNAE (Classificação Nacional de Atividades Econômicas) é uma das primeiras etapas para manter a empresa regularizada.
O código deve representar adequadamente as atividades efetivamente desenvolvidas, considerando os serviços contratados e as operações realizadas.
Entre os códigos que podem aparecer nesse segmento, destacam-se:
| CNAE | Descrição |
|---|---|
| 80.20-0/01 | Atividades de monitoramento de sistemas de segurança eletrônico |
| 80.20-0/02 | Outras atividades de serviços de segurança |
| 80.11-1/01 | Atividades de vigilância e segurança privada |
| 43.21-5/00 | Instalação e manutenção elétrica |
Também podem existir atividades comerciais relacionadas à venda de equipamentos eletrônicos e sistemas de segurança, que precisam ser avaliadas separadamente.
Atenção: não basta escolher um CNAE apenas porque ele parece corresponder ao serviço oferecido. É necessário verificar a descrição oficial da atividade, as notas explicativas, as exigências regulatórias e o tratamento tributário aplicável.
Um enquadramento inadequado pode gerar problemas com a Receita Federal, prefeitura e órgãos fiscalizadores.
3. Empresa de segurança pode optar pelo Simples Nacional?
Uma dúvida bastante comum entre empresários do segmento é se uma empresa de segurança pode ser enquadrada no Simples Nacional.
A resposta é: depende da atividade efetivamente exercida e do atendimento aos requisitos legais.
O Simples Nacional é um regime tributário simplificado destinado às microempresas e empresas de pequeno porte, que permite o recolhimento de diversos tributos em uma única guia, o DAS.
Entretanto, existem particularidades importantes para as empresas de segurança.
A Lei Complementar nº 123/2006 estabelece tratamentos diferentes para determinadas atividades, especialmente os serviços de vigilância.
No caso dos serviços de vigilância, limpeza e conservação, a legislação prevê tributação pelo Anexo IV do Simples Nacional.
A Receita Federal também possui entendimento específico de que o monitoramento eletrônico de sistemas de segurança constitui serviço de vigilância para fins tributários.
Esse entendimento está expresso na Solução de Consulta Cosit nº 73/2014 e foi reafirmado em manifestação vinculada publicada em 2024.
Portanto, empresas que realizam efetivamente monitoramento eletrônico de sistemas de segurança devem observar o enquadramento no Anexo IV, mesmo quando a operação envolve tecnologia e equipamentos eletrônicos.
Por outro lado, atividades como instalação e manutenção de equipamentos de segurança, quando realizadas sem a prestação de monitoramento, podem receber tratamento tributário diferente.
A venda isolada de equipamentos também deve ser segregada como receita comercial.
Essa distinção é fundamental para evitar o recolhimento incorreto dos impostos.
4. Qual a diferença entre os Anexos III e IV do Simples Nacional?
O enquadramento correto das receitas é um dos pontos mais importantes da contabilidade para empresas de segurança.
Vamos entender as principais diferenças.
Anexo III
O Anexo III pode ser aplicável a determinadas atividades de instalação e manutenção de equipamentos de segurança, quando não caracterizam serviço de monitoramento ou vigilância.
Na primeira faixa de faturamento, até R$ 180 mil acumulados nos últimos 12 meses, a alíquota nominal é de 6%.
Anexo IV
O Anexo IV contempla atividades de vigilância, incluindo o monitoramento eletrônico de sistemas de segurança, conforme o entendimento da Receita Federal.
Na primeira faixa de faturamento, até R$ 180 mil acumulados nos últimos 12 meses, a alíquota nominal é de 4,5%.
Uma diferença importante é que a contribuição previdenciária patronal (CPP) não está incluída no DAS das atividades tributadas pelo Anexo IV.
Isso significa que a empresa poderá ter encargos previdenciários patronais recolhidos separadamente, conforme sua folha de pagamento e as regras aplicáveis.
E quando a empresa também comercializa equipamentos?
Nesse caso, é necessário separar as receitas de prestação de serviços e de comércio.
As receitas provenientes da venda de mercadorias, quando caracterizadas como atividade comercial, são tributadas pelo Anexo I do Simples Nacional.
Portanto, uma empresa que comercializa câmeras, alarmes e equipamentos eletrônicos e também presta serviços de instalação ou monitoramento pode precisar segregar suas receitas entre diferentes anexos.
Essa separação deve ser realizada corretamente na apuração mensal do PGDAS-D.
Importante: o CNAE, isoladamente, não determina o anexo tributário. O que prevalece é a natureza efetiva de cada receita, observada a legislação aplicável.
5. Simples Nacional ou Lucro Presumido: qual é mais vantajoso?
Outra decisão importante para o empresário é escolher o regime tributário mais adequado ao negócio.
Além do Simples Nacional, empresas de segurança também podem avaliar o Lucro Presumido, desde que atendam aos requisitos legais.
A escolha deve considerar faturamento, despesas operacionais, folha de pagamento, margem de lucro e natureza dos serviços prestados.
Simples Nacional
Entre as principais vantagens estão:
- Recolhimento de diversos tributos em uma única guia;
- Simplificação de parte das obrigações tributárias;
- Facilidade de acompanhamento dos impostos;
- Possibilidade de redução da carga tributária em determinadas situações.
Entretanto, é importante observar que atividades enquadradas no Anexo IV possuem particularidades previdenciárias que precisam entrar no cálculo.
Lucro Presumido
No Lucro Presumido, os tributos são calculados considerando percentuais de presunção estabelecidos pela legislação, além das regras específicas de cada imposto.
Entre os tributos que merecem atenção estão:
- IRPJ;
- CSLL;
- PIS;
- COFINS;
- ISS;
- Contribuições previdenciárias sobre a folha de pagamento, quando aplicáveis.
Esse regime pode ser interessante dependendo do faturamento, da margem operacional e da estrutura da empresa.
Como escolher?
Não existe um regime tributário universalmente mais vantajoso para todas as empresas de segurança.
Uma empresa com faturamento elevado, poucos funcionários e determinada margem de lucro pode apresentar um resultado tributário diferente de outra empresa com faturamento semelhante, mas com uma folha de pagamento expressiva.
Por isso, o planejamento tributário deve considerar os números reais da operação.
A comparação entre Simples Nacional e Lucro Presumido permite identificar qual alternativa oferece a melhor relação entre impostos, custos operacionais e resultado financeiro.
6. A folha de pagamento exige atenção especial
Empresas de segurança podem apresentar estruturas de pessoal bastante diferentes, dependendo dos serviços oferecidos.
Uma empresa especializada em monitoramento eletrônico pode trabalhar com operadores, técnicos externos e profissionais de suporte.
Já uma empresa de vigilância patrimonial pode possuir uma quantidade maior de funcionários, especialmente vigilantes e supervisores.
Nesse cenário, a gestão da folha de pagamento merece atenção.
Entre os principais pontos estão:
- Registro correto dos funcionários;
- Cálculo de salários e adicionais;
- Controle de horas extras;
- Adicional noturno, quando aplicável;
- Férias e décimo terceiro salário;
- Recolhimento de FGTS;
- Contribuições previdenciárias;
- Cumprimento das convenções coletivas de trabalho.
Também é importante observar as regras específicas da categoria profissional, considerando a atividade exercida e a convenção coletiva aplicável.
Uma folha de pagamento mal administrada pode gerar passivos trabalhistas e comprometer a saúde financeira da empresa.
7. A importância do pró-labore e da distribuição de lucros
Outro aspecto importante é a organização da remuneração dos sócios.
Muitos empresários acabam misturando as finanças pessoais com as contas da empresa, realizando retiradas sem controle ou sem a devida classificação contábil.
O pró-labore representa a remuneração do sócio que efetivamente trabalha na administração ou operação da empresa.
Sobre essa remuneração incidem as contribuições previdenciárias aplicáveis.
Já a distribuição de lucros corresponde à parcela do resultado que pode ser destinada aos sócios, observadas as regras legais e a existência de lucros devidamente apurados.
Manter essa separação contribui para:
- Organizar o fluxo financeiro;
- Evitar retiradas sem classificação;
- Controlar os encargos previdenciários;
- Demonstrar a situação patrimonial da empresa;
- Dar maior segurança à distribuição de resultados.
Uma contabilidade organizada permite que o empresário conheça o resultado efetivo do negócio e tome decisões com mais segurança.
8. A nova legislação de segurança privada exige atenção dos empresários
Além das questões tributárias, as empresas do setor precisam acompanhar as exigências regulatórias relacionadas à atividade.
A Lei nº 14.967/2024 instituiu o Estatuto da Segurança Privada e da Segurança das Instituições Financeiras, estabelecendo novas regras para o funcionamento das empresas do segmento.
Posteriormente, o Decreto nº 13.012/2026 regulamentou a legislação, detalhando procedimentos de autorização, fiscalização e funcionamento.
A regulamentação também alcançou as empresas de monitoramento de sistemas eletrônicos de segurança.
Entre os aspectos que merecem atenção estão:
- Autorização de funcionamento perante a Polícia Federal, quando exigida;
- Adequação do objeto social;
- Atendimento aos requisitos específicos da atividade;
- Regularidade cadastral;
- Cumprimento das exigências relativas à estrutura operacional;
- Observância das regras aplicáveis aos profissionais do setor.
O Decreto nº 13.012/2026 também estabelece requisitos específicos para empresas de monitoramento eletrônico, incluindo exigências relacionadas à estrutura operacional e aos profissionais envolvidos.
É importante destacar que nem toda empresa que vende, instala ou realiza manutenção de equipamentos de segurança exerce necessariamente atividade de monitoramento ou vigilância.
O enquadramento regulatório deve considerar a natureza efetiva dos serviços prestados.
Por isso, antes de abrir uma empresa ou alterar suas atividades, é recomendável verificar as exigências aplicáveis junto aos órgãos competentes.
9. Por que a contabilidade especializada faz diferença?
A contabilidade de uma empresa de segurança não deve se limitar à emissão de guias de impostos e ao cumprimento das obrigações fiscais.
O contador precisa compreender a operação, identificar as atividades desenvolvidas e avaliar os impactos tributários de cada serviço.
Uma assessoria contábil adequada pode contribuir em diferentes áreas:
Planejamento tributário: análise do regime tributário mais adequado, considerando faturamento, folha de pagamento e atividades exercidas.
Apuração fiscal: classificação correta das receitas e segregação dos serviços e operações comerciais.
Gestão trabalhista: processamento da folha de pagamento, encargos e cumprimento das obrigações acessórias.
Regularidade empresarial: acompanhamento das obrigações fiscais, cadastrais e societárias.
Organização financeira: acompanhamento de receitas, despesas, custos e resultados.
Distribuição de lucros: orientação sobre a remuneração dos sócios e a distribuição dos resultados apurados.
O objetivo é proporcionar ao empresário informações confiáveis para administrar o negócio e tomar decisões com maior segurança.
10. Como a Pactual Contabilidade pode ajudar sua empresa de segurança?
Administrar uma empresa de segurança exige atenção à operação, aos clientes, aos contratos e às obrigações legais.
Nesse contexto, contar com uma assessoria contábil que acompanhe de perto a realidade do negócio pode fazer diferença.
A Pactual Contabilidade oferece serviços de assessoria contábil, fiscal e trabalhista para empresas de diferentes segmentos, auxiliando empresários na organização das obrigações e no planejamento tributário.
Nosso trabalho envolve mais do que calcular impostos: buscamos compreender as necessidades de cada empresa e oferecer orientações que contribuam para uma gestão empresarial mais organizada e eficiente.
Atendemos empresas em Osasco, região metropolitana de São Paulo e demais localidades do Brasil, com atendimento próximo e personalizado.
Sua empresa atua no segmento de segurança e precisa de orientação contábil?
Entre em contato com a Pactual Contabilidade e conheça nossas soluções para empresas de segurança e prestação de serviços.
Uma contabilidade bem estruturada é parte importante do crescimento sustentável de qualquer negócio.
Perguntas frequentes sobre contabilidade para empresas de segurança
1. Empresa de segurança pode ser optante pelo Simples Nacional?
Depende da atividade exercida e do atendimento aos requisitos legais. Algumas atividades de segurança podem optar pelo Simples Nacional, mas os serviços de vigilância, incluindo o monitoramento eletrônico de sistemas de segurança, são tributados pelo Anexo IV.
2. Qual anexo do Simples Nacional é utilizado por empresas de segurança?
O enquadramento depende da natureza do serviço. O monitoramento eletrônico de sistemas de segurança é tributado pelo Anexo IV. Determinadas atividades de instalação e manutenção, quando realizadas sem monitoramento, podem ser tributadas pelo Anexo III. A comercialização isolada de equipamentos pode ser tributada pelo Anexo I.
3. Empresa de monitoramento eletrônico paga INSS patronal fora do DAS?
Sim. As atividades tributadas pelo Anexo IV não incluem a contribuição previdenciária patronal no DAS. Por isso, a empresa deve observar o recolhimento previdenciário aplicável à sua folha de pagamento.
4. Empresa de instalação de câmeras de segurança pode utilizar o Anexo III?
Em determinadas situações, sim. Quando a atividade consiste apenas na instalação e manutenção dos equipamentos, sem prestação de monitoramento eletrônico, pode haver enquadramento no Anexo III, conforme as características efetivas do serviço.
5. Empresa de segurança precisa de autorização da Polícia Federal?
Depende da atividade exercida. As atividades caracterizadas como serviços de segurança privada, incluindo o monitoramento de sistemas eletrônicos nos termos da legislação, estão sujeitas às regras de autorização e fiscalização da Polícia Federal.
A simples comercialização ou instalação isolada de equipamentos, sem prestação de monitoramento, não deve ser automaticamente confundida com essas atividades.
6. Qual é o melhor regime tributário para uma empresa de segurança?
A resposta depende do faturamento, da folha de pagamento, da margem de lucro e das atividades desenvolvidas. O Simples Nacional e o Lucro Presumido devem ser comparados por meio de um planejamento tributário.
7. Uma empresa de segurança pode comercializar equipamentos e prestar serviços?
Sim, observadas as exigências legais e regulatórias aplicáveis. Do ponto de vista tributário, as receitas comerciais e as receitas de serviços precisam ser corretamente identificadas e segregadas.
8. Por que contratar uma contabilidade especializada em empresas de segurança?
Porque o segmento apresenta particularidades tributárias, trabalhistas e regulatórias. Uma assessoria contábil adequada ajuda a manter a empresa regular, organizar as obrigações e identificar oportunidades de planejamento tributário.
Pactual Contabilidade – Assessoria contábil para empresas que desejam crescer com organização, segurança e planejamento.
📧 contato@pactualcontabilidade.com.br
🌐 www.pactualcontabilidade.com.br
📱 Atendimento via WhatsApp: https://wa.me/5511947710480
Áreas de atuação: Osasco • São Paulo • Barueri • Cotia • Jundiaí • Carapicuíba • Itapevi • Santana de Parnaíba • Alphaville • Taboão da Serra • Embu das Artes • Vargem Grande Paulista • Granja Viana • Jandira • Itapecerica da Serra • Embu-Guaçu • São Roque • Várzea Paulista • Campo Limpo Paulista • Cajamar • Franco da Rocha • Caieiras • Mairiporã • Guarulhos • ABC • Itatiba e região